وقتی صورت سود و زیان یک شرکت عدد منفی نشان میدهد، مطالبه مالیات میتواند متناقض به نظر برسد. اما زیان حسابداری و درآمد مشمول مالیات الزاماً یکسان نیستند. ممکن است بخشی از هزینهها از نظر مالیاتی پذیرفته نشوند، درآمدی در محاسبات لحاظ نشده باشد، یا مطالبه اساساً مربوط به ارزش افزوده و مالیات حقوق باشد نه مالیات عملکرد. برای بررسی درست باید نوع مالیات و دلایل تفاوت گزارش حسابداری با تشخیص مالیاتی را تفکیک کرد.
چه کسانی باید این موضوع را جدی بگیرند؟
این راهنما برای مدیران، حسابداران و صاحبان کسبوکار تهیه شده است. بررسی «مالیات شرکت زیان ده» به نوع فعالیت، سال عملکرد، اسناد و بخشنامه دوره وابسته است. مثالهای مقاله آموزشیاند و جای بررسی پرونده واقعی را نمیگیرند.
مبنای قانونی اصلی: مواد ۱۰۵، ۱۱۰، ۱۴۷، ۱۴۸ و قواعد زیان سنواتی قانون مالیاتهای مستقیم. اگر در زمان استفاده از این مقاله بخشنامه جدیدی صادر شده، متن و تاریخ اجرای آن باید پیش از تصمیم نهایی کنترل شود.
1. زیان حسابداری چیست
صورت سود و زیان بر اساس استانداردهای حسابداری درآمد و هزینه را ثبت میکند. نتیجه آن الزاماً عدد نهایی مالیاتی نیست.
نمونه واقعی از مسئله: شرکت در دفاتر هزینهای ثبت کرده که از نظر تجاری واقعی است ولی مدارک کافی برای پذیرش مالیاتی ندارد.
اقدام عملی: از صورت سود و زیان آغاز کنید و تعدیلات مالیاتی را مستقل نشان دهید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
2. درآمد مشمول مالیات چگونه تفاوت میکند
مقررات هزینه قابل قبول، معافیتها و تعدیلات میتوانند عدد مالیاتی را از زیان حسابداری جدا کنند.
نمونه واقعی از مسئله: زیان ۱۰۰ میلیون تومانی با رد ۲۰۰ میلیون هزینه ممکن است به درآمد مشمول مالیات مثبت تبدیل شود.
اقدام عملی: جدول تطبیق سود حسابداری به درآمد مشمول مالیات تهیه کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
3. هزینههای ردشده
هزینه فاقد اسناد کافی، نامرتبط یا خارج از شرایط قانونی ممکن است در رسیدگی پذیرفته نشود.
نمونه واقعی از مسئله: پرداخت شخصی مدیر بهعنوان هزینه شرکت ثبت شده و در رسیدگی رد میشود.
اقدام عملی: پیش از اعتراض، برای هر هزینه ردشده سند و دلیل تجاری جمعآوری کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
4. زیان سنواتی
زیان مالیاتی احرازشده میتواند در چارچوب شرایط قانون بر دورههای بعد اثر داشته باشد؛ هر زیان حسابداری بدون رسیدگی چنین اثری ندارد.
نمونه واقعی از مسئله: شرکتی زیان سنواتی در دفاتر دارد ولی برگ و مدارک تأیید مالیاتی آن مشخص نیست.
اقدام عملی: سال ایجاد زیان، مبلغ مورد قبول و نحوه انتقال آن را مستند کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
5. مالیات ارزش افزوده با عملکرد فرق دارد
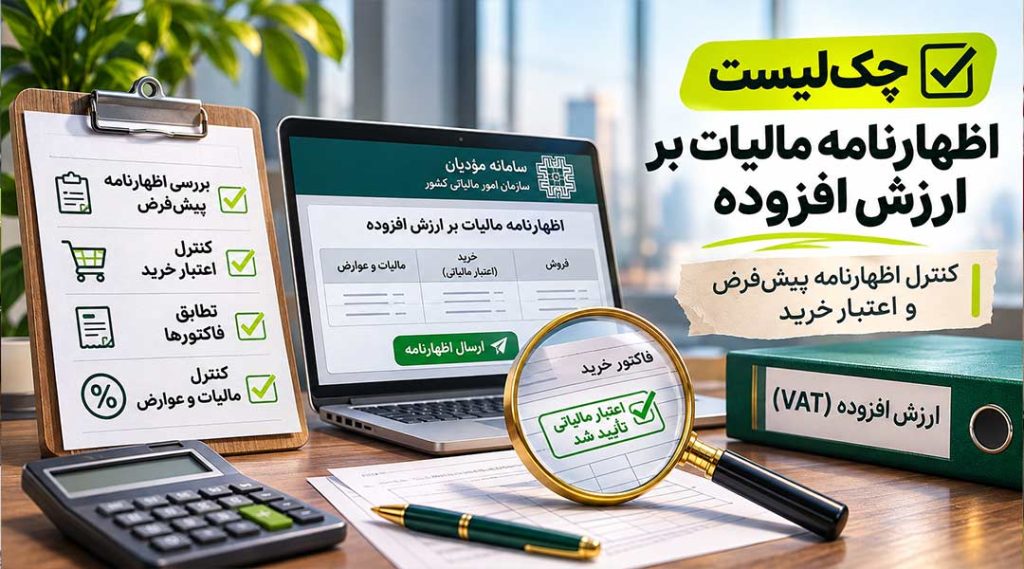
فروش مشمول و اعتبار مالیاتی خرید در محاسبه ارزش افزوده نقش دارد؛ زیان حسابداری شرکت لزوماً بدهی ارزش افزوده را حذف نمیکند.
نمونه واقعی از مسئله: شرکتی کالا را با حاشیه سود پایین فروخته اما مالیات بر ارزش افزوده آن باید طبق مقررات گزارش شود.
اقدام عملی: اظهارنامه ارزش افزوده را از اظهارنامه عملکرد جدا بررسی کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
6. مالیات حقوق
کارفرما در موارد مشمول تکالیف محاسبه، کسر و پرداخت مالیات حقوق دارد؛ زیانده بودن شرکت بهتنهایی این تکالیف را از میان نمیبرد.
نمونه واقعی از مسئله: شرکت زیانده حقوق کارکنان را پرداخت میکند و باید تکلیف مالیات حقوق را رعایت کند.
اقدام عملی: لیست حقوق و مالیات کسرشده را با پرداختهای بانک تطبیق دهید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
7. اعتراض به تشخیص مثبت
اگر درآمد مشمول مالیات مثبت تشخیص داده شده، باید مبلغ و دلیل رد هزینه یا افزودن درآمد را بررسی کرد.
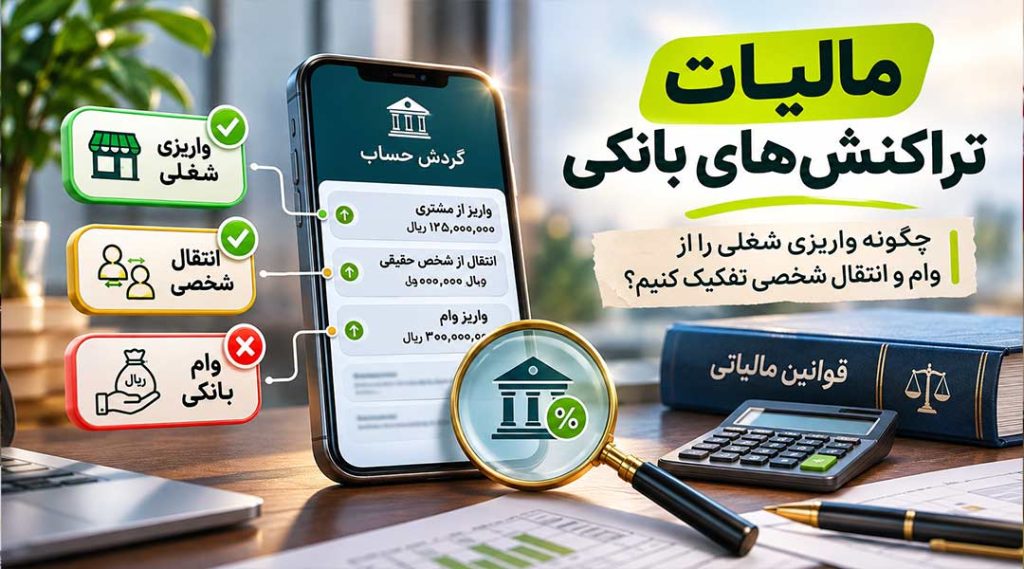
نمونه واقعی از مسئله: مأمور رسیدگی یک وام بانکی را فروش فرض کرده و اختلاف بر سر ماهیت وجوه است.
اقدام عملی: اعتراض را با قرارداد، صورتحساب بانک و جدول تطبیق مستند کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
8. پیشگیری از تکرار
کنترل ماهانه قراردادها، ثبت هزینهها و بایگانی مدارک میتواند فاصله سود حسابداری و مالیاتی را کمتر و توضیحپذیرتر کند.
نمونه واقعی از مسئله: در پایان سال یافتن سند یک پروژه قدیمی دشوارتر از نگهداری آن هنگام انجام کار است.
اقدام عملی: فرآیند تأیید هزینه قبل از پرداخت و گزارش ماهانه مغایرت تعریف کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
سه پرونده نمونه؛ از تشخیص مسئله تا اقدام
پرونده 1: شرکت خدماتی با زیان واقعی
درآمد کم بوده و حقوق و اجاره بالا است. اگر اسناد هزینه و فعالیت کامل باشد، امکان توضیح زیان روشنتر میشود؛ نتیجه مالیاتی همچنان نیازمند رسیدگی است.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 2: هزینه تبلیغات بدون مدرک
شرکت برای کمپین پول پرداخت کرده اما قرارداد و گزارش تحویل خدمات ندارد. نبود مدارک میتواند موجب رد هزینه و تغییر مبنای مالیات شود.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 3: اختلاف ناشی از تسهیلات
اصل وام به حساب شرکت آمده و در گزارش بانکی گردش بالایی ساخته است. اثبات ماهیت تسهیلات میتواند مانع خلط آن با فروش شود.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
چکلیست اجرایی بررسی مالیات شرکتهای زیانده و نحوه دفاع مالیاتی
اگر شرکت در صورتهای مالی زیان ثبت کرده، اما سازمان امور مالیاتی برای آن مالیات تعیین کرده است، پیش از اعتراض این ۱۲ مورد را بررسی کنید.
1. تطبیق زیان حسابداری با درآمد مشمول مالیات: سود و زیان اظهارنامه را با صورت سود و زیان، دفاتر کل و تراز آزمایشی مقایسه کنید و جدول تعدیلات مالیاتی تهیه کنید.
2. شناسایی هزینههای ردشده: مشخص کنید کدام هزینهها در رسیدگی مالیاتی پذیرفته نشدهاند و دلیل رد هر مورد چیست.
3. بررسی اسناد هزینهها: برای هزینههای مورد اختلاف، قرارداد، صورتحساب، مدارک پرداخت و شواهد دریافت کالا یا انجام خدمات را آماده کنید.
4. کنترل هزینههای غیرقابل قبول: هزینههای شخصی مدیران، جرایم غیرقابل قبول و مخارج نامرتبط با فعالیت شرکت را از هزینههای قابل قبول تفکیک کنید.
5. بررسی استهلاک داراییها: استهلاک ثبتشده در حسابداری را با مقررات ماده ۱۴۹ و ضوابط استهلاک مالیاتی تطبیق دهید.
6. کنترل موجودی کالا و بهای تمامشده: موجودی پایان دوره، ضایعات تولید، کسری انبار و نحوه محاسبه بهای تمامشده کالای فروشرفته را بررسی کنید.
7. بررسی درآمدهای شناسایینشده: فروشهای ثبتشده در سامانه مؤدیان، قراردادها و دریافتهای بانکی را با درآمد ثبتشده در دفاتر تطبیق دهید.
8. کنترل ذخایر حسابداری: ذخیره مطالبات مشکوکالوصول، مزایای کارکنان و سایر ذخایر را از نظر شرایط پذیرش مالیاتی بررسی کنید.
9. بررسی زیان سنوات گذشته: زیانهای مالیاتی احرازشده مربوط به منابع غیرمعاف را شناسایی کرده و امکان کسر آنها را طبق ماده ۱۰۵ بررسی کنید.
10. تفکیک انواع بدهی مالیاتی: مالیات عملکرد را از مالیات بر ارزش افزوده، مالیات حقوق، مالیاتهای تکلیفی و جرایم جدا کنید. زیاندهی الزاماً این تعهدات را حذف نمیکند.
11. بررسی جزئیات برگ تشخیص: مبالغ اضافهشده به درآمد، هزینههای برگشتخورده و دلایل مندرج در گزارش رسیدگی را موردبهمورد مشخص کنید.
12. تهیه لایحه دفاعیه مستند: برای هر اختلاف، مبلغ، دلیل اعتراض، ماده قانونی و مدارک پشتیبان را ارائه کنید. مطابق ماده ۲۳۸، مهلت معمول اعتراض به برگ تشخیص ۳۰ روز از تاریخ ابلاغ است.
خطاهایی که معمولاً هزینهساز میشوند
در موضوع «مالیات شرکت زیان ده»، مهمترین خطاها تعمیم نادرست مقررات سالهای دیگر، استفاده از سند ناقص، ثبت عدد بدون توضیح و از دست دادن مهلت قانونی است. هر تصمیم را به ماده معتبر، سند و مسئول مشخص وصل کنید.
سوالات متداول
1. آیا زیان حسابداری یعنی مالیات عملکرد صفر؟
نه الزاماً؛ درآمد مشمول مالیات پس از تعدیلات قانونی محاسبه میشود.
2. آیا شرکت زیانده ارزش افزوده میدهد؟
نه الزاماً؛ درآمد مشمول مالیات پس از تعدیلات قانونی محاسبه میشود.
3. مالیات حقوق با زیان شرکت حذف میشود؟
خیر؛ تکالیف کارفرما تابع مقررات مربوط است.
4. هزینه واقعی چرا رد میشود؟
ممکن است اسناد کافی یا سایر شرایط قانونی پذیرش وجود نداشته باشد.
5. زیان سنواتی خودکار منتقل میشود؟
خیر؛ باید شرایط و احراز قانونی آن بررسی شود.
6. به برگ تشخیص مثبت میتوان اعتراض کرد؟
بله؛ در مهلت قانونی با دلیل و مدارک مستند.
7. وام دریافتی درآمد فروش است؟
اصل وام ماهیت بدهی دارد و باید با اسناد مشخص شود.
8. آیا مالیات عملکرد بر کل فروش است؟
در رسیدگی عادی، مبنای درآمد مشمول مالیات با رعایت مقررات است.
9. چگونه اختلاف را توضیح دهیم؟
با جدول تطبیق سود حسابداری و تعدیلات مالیاتی و مدارک هر ردیف.
10. اولین اقدام مدیر مالی چیست؟
با جدول تطبیق سود حسابداری و تعدیلات مالیاتی و مدارک هر ردیف.
جمعبندی و گام بعدی
موضوع «مالیات شرکت زیان ده» با یک فرمول ثابت برای همه فعالیتها حل نمیشود. بهترین نتیجه از ترکیب شناخت قانون، ثبت دقیق دادهها و اقدام در موعد به دست میآید. ابتدا وضعیت خود را با چکلیست این صفحه بسنجید؛ سپس برای هر اختلاف، مدارک لازم را تکمیل کنید. اگر تصمیم مالی یا حقوقی مهمی در پیش است، پیش از ثبت نهایی از بررسی تخصصی استفاده کنید.
ارتباط با حسابان
برای بررسی مدارک و پرسش درباره مقررات مالیاتی کسبوکار میتوانید با حسابان در ارتباط باشید.