سامانه مؤدیان فقط محیطی برای صدور فاکتور نیست؛ اطلاعات معامله فروشنده و خریدار را به یکدیگر پیوند میدهد و میتواند در اعتبار مالیاتی و رسیدگی مؤثر باشد. اشتباه در شناسه خریدار، نرخ، مبلغ، تاریخ یا وضعیت برگشت از فروش به مغایرتهایی منجر میشود که رفع آنها در پایان دوره دشوارتر است. برای کسبوکارهای مشمول، مدیریت این فرآیند باید بخشی از عملیات روزانه باشد، نه کار دقیقه نود.
چه کسانی باید این موضوع را جدی بگیرند؟
این راهنما برای مدیران، حسابداران و صاحبان کسبوکار تهیه شده است. بررسی «سامانه مودیان صورتحساب الکترونیکی» به نوع فعالیت، سال عملکرد، اسناد و بخشنامه دوره وابسته است. مثالهای مقاله آموزشیاند و جای بررسی پرونده واقعی را نمیگیرند.
مبنای قانونی اصلی: قانون پایانههای فروشگاهی و سامانه مؤدیان، بهویژه ماده ۵ و مقررات اجرایی مربوط. اگر در زمان استفاده از این مقاله بخشنامه جدیدی صادر شده، متن و تاریخ اجرای آن باید پیش از تصمیم نهایی کنترل شود.
1. شناسایی تکلیف مؤدی
نخست باید روشن باشد شخص یا شرکت با چه نوع فعالیت و از چه زمان مشمول چه الزاماتی است. مقررات انتقالی و استثنایی نیز در دورههای مختلف تغییر میکند.
نمونه واقعی از مسئله: یک فروشنده کوچک ممکن است الزامات متفاوتی نسبت به شرکت عمدهفروش داشته باشد.
اقدام عملی: وضعیت ثبتنام، شناسهها، نوع فعالیت و اطلاعیه دوره را بررسی کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
2. صدور صورتحساب فروش
صورتحساب باید بازتاب معامله واقعی با اطلاعات درست باشد و براساس نوع معامله در قالب مجاز صادر شود.
نمونه واقعی از مسئله: فروشنده مبلغ کل را درست ثبت کرده اما شناسه خریدار را اشتباه وارد کرده و اکنون اعتبار خرید برای طرف معامله مشکل دارد.
اقدام عملی: پیش از ارسال، اقلام، مبلغ، تاریخ و هویت طرف معامله را کنترل کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
3. واکنش خریدار به صورتحساب
ماده ۵ برای اظهارنظر خریدار درباره صورتحساب درجشده در کارپوشه، مهلت سیروزه پیشبینی کرده است. عدم واکنش میتواند به منزله تأیید تلقی شود.
نمونه واقعی از مسئله: فاکتور اشتباه خرید ابزار وارد کارپوشه شده و واحد مالی آن را به حال خود رها کرده است.
اقدام عملی: کارپوشه را در برنامه کاری منظم، نه فقط پایان فصل، بررسی کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
4. تطبیق با دفاتر حسابداری
اطلاعات سامانه باید با ثبت حسابداری، گزارش انبار، بانک و قراردادها قابل تطبیق باشد. تفاوتها باید علت مستند داشته باشند.
نمونه واقعی از مسئله: صورتحساب فروش در سامانه هست ولی در دفاتر ثبت نشده؛ این عدم انطباق در گزارش مالی اثر میگذارد.
اقدام عملی: فایل مغایرت با شماره صورتحساب و مبلغ اختلاف تهیه کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
5. اصلاح و برگشت از فروش
بازگشت کالا یا تغییر شرایط معامله ممکن است نیازمند صدور صورتحساب ارجاعی مطابق مقررات باشد. صرف بازگرداندن وجه کافی نیست.
نمونه واقعی از مسئله: مشتری سفارش را لغو کرده اما صورتحساب اولیه همچنان فعال و بدون اصلاح مانده است.
اقدام عملی: شماره مرجع صورتحساب اصلی و سند برگشت را کنار هم نگه دارید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
6. اعتبار مالیاتی خرید
وجود صورتحساب بهتنهایی بدون رعایت شرایط شمول و واقعیبودن معامله لزوماً اعتبار مالیاتی قابل کسر ایجاد نمیکند.
نمونه واقعی از مسئله: کالایی برای مصرف شخصی مدیر خریده شده و بهاشتباه اعتبار خرید شغلی تلقی شده است.
اقدام عملی: خریدهای مرتبط با فعالیت مشمول و خریدهای معاف یا غیرشغلی را تفکیک کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
7. فرآیند کنترل مسئولیتها
اگر مشخص نباشد چه کسی صورتحساب را صادر میکند و چه کسی آن را تأیید میکند، خطا بهراحتی تکرار میشود.
نمونه واقعی از مسئله: واحد فروش اصلاح قیمت را به حسابداری اطلاع نداده و دو سیستم داده متفاوت دارند.
اقدام عملی: مسئول صدور، بازبینی و پاسخگویی به خطا را تعیین کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
8. تغییرات مقررات در ۱۴۰۵
برای دورههای جدید باید بخشنامههای مرتبط با اعتبار مالیاتی و اظهارنامه پیشفرض را کنترل کرد؛ تکیه بر شیوه قدیمی ممکن است خطا بسازد.
نمونه واقعی از مسئله: برای خرید قدیمی شاید مسیر ثبت متفاوتی وجود داشته که قابل تعمیم به خرید جدید نیست.
اقدام عملی: در کنار هر راهنمای داخلی، تاریخ اعتبار و منبع بخشنامه را درج کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
سه پرونده نمونه؛ از تشخیص مسئله تا اقدام
پرونده 1: خریدار بدون واکنش
فاکتور اشتباه در کارپوشه باقی مانده است. شرکت باید تاریخ درج و مهلت واکنش را کنترل کند و در صورت امکان از مسیر مقرر اقدام کند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 2: مرجوعی پس از صدور فاکتور
کالا برگشت خورده و پول واریز شده است، اما گزارش فروش تغییر نکرده. سند مرجوعی و صورتحساب اصلاحی باید متناسب با مقررات هماهنگ شوند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 3: مغایرت شناسه طرف معامله
قرارداد با یک شرکت امضا شده اما فاکتور به نام شخص دیگری ثبت شده است. بررسی هویت طرف معامله پیش از ثبت نهایی از اختلاف جلوگیری میکند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
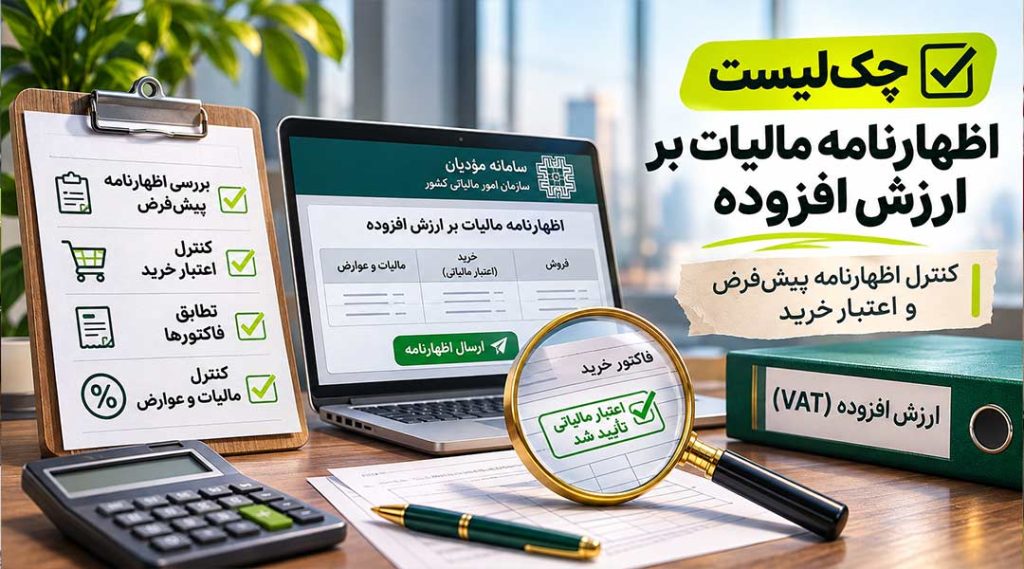
چکلیست اجرایی کنترل خرید و فروش در سامانه مؤدیان و جلوگیری از مغایرت صورتحسابهای الکترونیکی
مغایرت اطلاعات سامانه مؤدیان با دفاتر حسابداری میتواند باعث رد اعتبار مالیاتی، افزایش بدهی ارزش افزوده و ایجاد اختلاف هنگام رسیدگی شود. برای پیشگیری از این مشکلات، واحد مالی شرکت باید کنترلهای زیر را بهصورت منظم انجام دهد.
۱. کنترل اطلاعات پرونده و کارپوشه: شناسه اقتصادی، شناسه یکتای حافظه مالیاتی، اطلاعات شرکت و ارتباط نرمافزار حسابداری با سامانه مؤدیان را بررسی کنید.
۲. بررسی موفقیت ارسال صورتحسابها: گزارش صورتحسابهای صادرشده را با اطلاعات ثبتشده در کارپوشه تطبیق دهید. ارسال اطلاعات از نرمافزار بهتنهایی به معنی ثبت موفق صورتحساب نیست.
۳. کنترل اطلاعات خریدار: شناسه اقتصادی، مشخصات طرف معامله و نوع صورتحساب را بررسی کنید. اشتباه در اطلاعات خریدار ممکن است مانع شناسایی صحیح خرید و اعتبار مالیاتی شود.
۴. تطبیق مبلغ صورتحساب با دفاتر فروش: مبلغ کالا یا خدمات، تخفیفات، مالیات، عوارض و جمع نهایی صورتحساب را با اسناد حسابداری و قرارداد فروش مقایسه کنید.
۵. بررسی شناسه کالا و خدمات: شناسه ثبتشده، شرح کالا، مقدار، واحد سنجش و نرخ مالیات را کنترل کنید تا فروش کالاهای مشمول و معاف اشتباه ثبت نشود.
۶. شناسایی صورتحسابهای تکراری: شمارههای داخلی فروش و شناسههای منحصربهفرد مالیاتی را بررسی کنید تا یک معامله به دلیل ارسال مجدد، دوبار در سامانه ثبت نشود.
۷. کنترل وضعیت صورتحسابهای خرید: صورتحسابهای دریافتی را با سفارش خرید، رسید انبار و اسناد حسابداری تطبیق دهید. برای اعلام پذیرش یا رد، مهلت قانونی ۳۰روزه از زمان درج صورتحساب در کارپوشه را در نظر بگیرید.
۸. بررسی اعتبار مالیاتی خرید: صرف تأیید صورتحساب به معنی پذیرش قطعی اعتبار نیست. وضعیت فروشنده، حد مجاز فروش، نوع فعالیت و سایر شرایط قانونی اعتبار مالیاتی را کنترل کنید.
۹. اصلاح صورتحسابهای اشتباه: برای معاملات دارای اشتباه، صورتحساب اصلاحی، ابطالی یا برگشت از فروش را متناسب با نوع تغییر صادر کنید و ارتباط آن را با صورتحساب مرجع بررسی کنید.
۱۰. کنترل معاملات نقدی و نسیه: روش تسویه درجشده در صورتحساب را با قرارداد و دریافتهای واقعی تطبیق دهید. اطلاعات پرداخت معاملات نسیه را مطابق مقررات ثبت کنید.
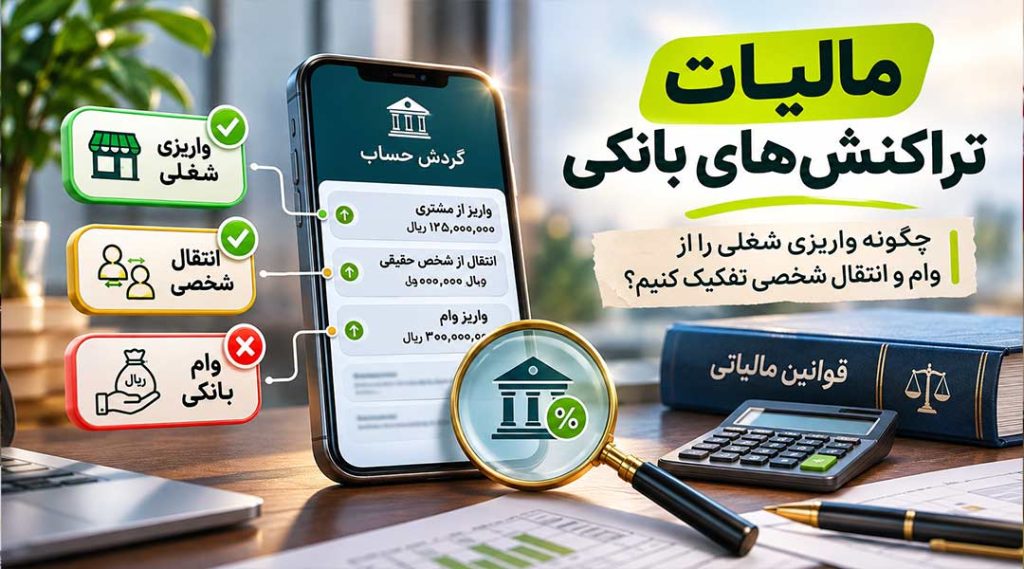
۱۱. مقایسه فروش با گردش بانکی و درگاه پرداخت: گزارش فروش سامانه مؤدیان را با دستگاه کارتخوان، درگاه اینترنتی و حسابهای تجاری تطبیق دهید. واریزیهای مربوط به پیشدریافت، تسویه بدهی یا انتقال داخلی را جداگانه بررسی کنید.
۱۲. تهیه گزارش مغایرت ماهانه: اختلافهای خرید و فروش را با ذکر شماره صورتحساب، مبلغ، علت اختلاف، اقدام اصلاحی و وضعیت نهایی ثبت کنید. پیش از پایان دوره مالیاتی، مغایرتهای حلنشده را پیگیری کنید.
نکته مهم مالیاتی
در سال ۱۴۰۵، اعتبار مالیاتی خرید اصولاً به ثبت صورتحساب الکترونیکی معتبر در سامانه مؤدیان و رعایت سایر شرایط قانونی وابسته است؛ بنابراین وجود فاکتور کاغذی یا ثبت خرید در نرمافزار حسابداری بهتنهایی کافی نیست.
توصیه کاربردی: گزارش مغایرت خرید و فروش را به پایان فصل موکول نکنید. کنترل هفتگی صورتحسابها، احتمال ازدسترفتن فرصت اصلاح اطلاعات و بروز اختلاف در اظهارنامه ارزش افزوده را کاهش میدهد.
مستندات قانونی: مواد ۵ و ۶ قانون پایانههای فروشگاهی و سامانه مؤدیان، قانون مالیات بر ارزش افزوده و دستورالعملهای صدور صورتحساب الکترونیکی.
سوالات متداول
1. مهلت واکنش خریدار به فاکتور چند روز است؟
طبق ماده ۵ در قاعده عمومی، سی روز از درج صورتحساب در کارپوشه است.
2. بیپاسخ گذاشتن خرید چه اثری دارد؟
ممکن است طبق قانون به منزله تأیید تلقی شود.
3. هر صورتحساب اعتبار مالیاتی میسازد؟
خیر؛ شمول و شرایط اعتبار باید بررسی شود.
4. فاکتور اشتباه را با پرداخت وجه حل کنیم؟
خیر؛ اصلاح اطلاعات سامانه مسیر جداگانه دارد.
5. صورتحساب مرجوعی لازم میشود؟
در موارد مشمول باید وفق مقررات صورتحساب ارجاعی صادر شود.
6. بانک و سامانه باید دقیقاً برابر باشند؟
باید قابل تطبیق باشند؛ تفاوت میتواند ناشی از اقساط، کارمزد و زمانبندی باشد.
7. فروش نقد و نسیه یکسان هستند؟
تکالیف ثبت و زمان تسویه ممکن است با توجه به مقررات متفاوت باشند.
8. بهترین زمان کنترل کارپوشه چیست؟
بهصورت منظم در طول دوره، نه فقط روزهای پایان فصل.
9. چه کسی باید مسئول بررسی باشد؟
یک مسئول مشخص در امور مالی، با فرآیند جانشین و ثبت اقدام.
10. آیا قانون در سالهای مختلف تغییر کرده؟
بله؛ اطلاعیه و مقررات اجرایی همان دوره باید کنترل شوند.
جمعبندی و گام بعدی
موضوع «سامانه مودیان صورتحساب الکترونیکی» با یک فرمول ثابت برای همه فعالیتها حل نمیشود. بهترین نتیجه از ترکیب شناخت قانون، ثبت دقیق دادهها و اقدام در موعد به دست میآید. ابتدا وضعیت خود را با چکلیست این صفحه بسنجید؛ سپس برای هر اختلاف، مدارک لازم را تکمیل کنید. اگر تصمیم مالی یا حقوقی مهمی در پیش است، پیش از ثبت نهایی از بررسی تخصصی استفاده کنید.
ارتباط با حسابان
برای بررسی مدارک و پرسش درباره مقررات مالیاتی کسبوکار میتوانید با حسابان در ارتباط باشید.
تلفن: ۰۲۱۴۴۰۱۲۴۰۵ | وبسایت: https://hesaban.net