ثبت یک شرکت به معنی آمادهبودن پرونده مالیاتی و حسابداری آن نیست. بسیاری از شرکتهای تازهتأسیس تا اولین قرارداد صبر میکنند و بعد متوجه میشوند اطلاعات ثبتنام، حسابهای مرتبط، روش صدور صورتحساب یا بایگانی اسناد را تنظیم نکردهاند. سال اول بهترین فرصت ایجاد زیرساختی ساده و دقیق است. حتی اگر شرکت فعالیت اقتصادی نداشته باشد، نباید بدون بررسی فرض کرد هیچ تکلیف قانونی ندارد. این راهنما ترتیب اقدامات را روشن میکند.
چه کسانی باید این موضوع را جدی بگیرند؟
این راهنما برای مدیران، حسابداران و صاحبان کسبوکار تهیه شده است. بررسی «مالیات شرکت تازه تاسیس» به نوع فعالیت، سال عملکرد، اسناد و بخشنامه دوره وابسته است. مثالهای مقاله آموزشیاند و جای بررسی پرونده واقعی را نمیگیرند.
مبنای قانونی اصلی: ماده ۱۱۰ قانون مالیاتهای مستقیم و قانون پایانههای فروشگاهی و سامانه مؤدیان. اگر در زمان استفاده از این مقاله بخشنامه جدیدی صادر شده، متن و تاریخ اجرای آن باید پیش از تصمیم نهایی کنترل شود.
1. تکمیل پرونده مالیاتی
اطلاعات هویتی، نشانی، نوع فعالیت، نمایندگان و حسابهای مرتبط باید در پرونده متناسب با واقعیت شرکت بهروز باشند.
نمونه واقعی از مسئله: شرکت پس از نقلمکان همچنان نشانی اولیه را ثبت کرده و ابلاغیهها را دیر میبیند.
اقدام عملی: چکلیست اطلاعات پایه شرکت را پس از هر تغییر مرور کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
2. ساختار حسابداری از روز نخست
بدون کدینگ حسابها، تفکیک آورده شرکا از درآمد و ثبت هزینهها در آینده مشکل میشود.
نمونه واقعی از مسئله: مؤسس پول شخصی به شرکت منتقل کرده و حسابدار آن را فروش ثبت کرده است.
اقدام عملی: حساب سرمایه، بدهی به سهامداران، بانک، درآمد و هزینه را از ابتدا تفکیک کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
3. آمادگی سامانه مؤدیان
شرکت باید شمول تکالیف صدور صورتحساب الکترونیکی و مشخصات کارپوشه خود را طبق مقررات بررسی کند.
نمونه واقعی از مسئله: اولین فاکتور برای مشتری حقوقی صادر شده اما شناسه خریدار اشتباه است.
اقدام عملی: فرآیند تأیید اطلاعات مشتری و صدور صورتحساب را پیش از فروش آزمایش کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
4. مالیات ارزش افزوده
ثبت شرکت بهتنهایی تعیینکننده نرخ یا معافیت ارزش افزوده نیست؛ نوع کالا و خدمت و وضعیت شمول مهم است.
نمونه واقعی از مسئله: یک شرکت آموزشی خدمات معاف و خدمات دیگر ارائه میکند و باید فروشها را جدا کند.
اقدام عملی: فهرست خدمات معاف، مشمول و دارای نرخ ویژه را مشخص کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
5. حقوق و تعهدات کارکنان
به محض شکلگیری رابطه استخدامی، تکالیف مربوط به حقوق و بیمه و گزارشهای قانونی باید ارزیابی شود.
نمونه واقعی از مسئله: یک کارمند پارهوقت استخدام شده اما پرداخت حقوق او بدون سند انجام میشود.
اقدام عملی: قرارداد، فیش حقوق، پرداخت و الزامات گزارشدهی را سامان دهید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
6. شرکت بدون فعالیت
نداشتن فروش به معنی حذف خودکار تمام تکالیف گزارشدهی نیست. باید وضعیت واقعی عدم فعالیت و تکالیف اظهارنامه بررسی شود.
نمونه واقعی از مسئله: شرکت ثبت شده اما حساب بانکی آن فقط هزینه ثبتی و آورده سرمایه دارد.
اقدام عملی: مستندات عدم فعالیت و سوابق حساب را منظم نگه دارید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
7. مهلت اظهارنامه اشخاص حقوقی
طبق قاعده عمومی ماده ۱۱۰، اظهارنامه عملکرد و صورتهای مالی اشخاص حقوقی ظرف چهار ماه پس از پایان سال مالی تسلیم میشود؛ استثنا یا تمدید احتمالی را باید بررسی کرد.
نمونه واقعی از مسئله: شرکتی سال مالی منتهی به آذر دارد؛ نباید به صورت خودکار پایان تیر را موعد خود بداند.
اقدام عملی: تاریخ سال مالی را از اساسنامه و صورتهای مالی در تقویم ثبت کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
8. مسئولیت مدیران و کنترل داخلی
حتی با برونسپاری امور حسابداری، مدیر باید بداند چه گزارشهایی ارسال شده و چه مهلتهایی باقی مانده است.
نمونه واقعی از مسئله: پیمانکار حسابداری تغییر کرده و دسترسی به کارپوشه در اختیار شخص قبلی است.
اقدام عملی: دسترسی، مسئول، جانشین، رسیدهای ارسال و گزارش ماهانه را مدیریت کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
سه پرونده نمونه؛ از تشخیص مسئله تا اقدام
پرونده 1: شرکت خدماتی یکنفره
در ماه اول فقط آورده مؤسس و هزینه ثبت وجود دارد. تفکیک سرمایه از فروش و ثبت هزینههای واقعی از ایجاد گزارش اشتباه جلوگیری میکند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 2: شرکت تازهکار با نخستین استخدام
تکالیف حقوق، بیمه و اسناد پرداخت پیش از اولین سررسید باید روشن شود، نه پس از پایان سال.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 3: شروع فروش اینترنتی
شرکت محصولات را از طریق سایت میفروشد. لازم است گزارش سفارش، تراکنش درگاه و صورتحسابهای صادرشده به هم پیوند داده شوند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
چکلیست اجرایی تکالیف مالیاتی شرکت تازهتأسیس در سال اول فعالیت
ثبت شرکت بهتنهایی به معنای تکمیل تکالیف مالیاتی نیست. مدیران شرکتهای تازهتأسیس باید از ابتدای فعالیت، پرونده مالیاتی، معاملات و اسناد مالی را مدیریت کنند تا در پایان سال با جرایم و مشکلات مالیاتی مواجه نشوند.
1. تکمیل پرونده مالیاتی شرکت: اطلاعات شرکت، شناسه ملی، نشانی قانونی، کدپستی و نوع فعالیت را در سامانه my.tax.gov.ir بررسی و تکمیل کنید.
2. کنترل وضعیت کد اقتصادی: از صحت اطلاعات ثبتنام مالیاتی و شناسه اقتصادی شرکت اطمینان حاصل کنید و مغایرتهای احتمالی را اصلاح کنید.
3. فعالسازی کارپوشه سامانه مؤدیان: وضعیت عضویت، دسترسی کاربران و روش صدور صورتحساب الکترونیکی را بررسی کنید.
4. ثبت حسابهای بانکی تجاری: حسابهای مورد استفاده شرکت را به پرونده مالیاتی مرتبط کنید و دریافتهای مشتریان را از آورده شرکا و تسهیلات تفکیک کنید.
5. راهاندازی سیستم حسابداری: از اولین معامله، درآمدها، هزینهها، داراییها، بدهیها و سرمایه شرکت را با اسناد معتبر ثبت کنید.
6. بررسی تکلیف دفاتر قانونی: الزامات نگهداری و ارائه دفاتر و اسناد حسابداری را طبق مقررات سال فعالیت مشخص کنید.
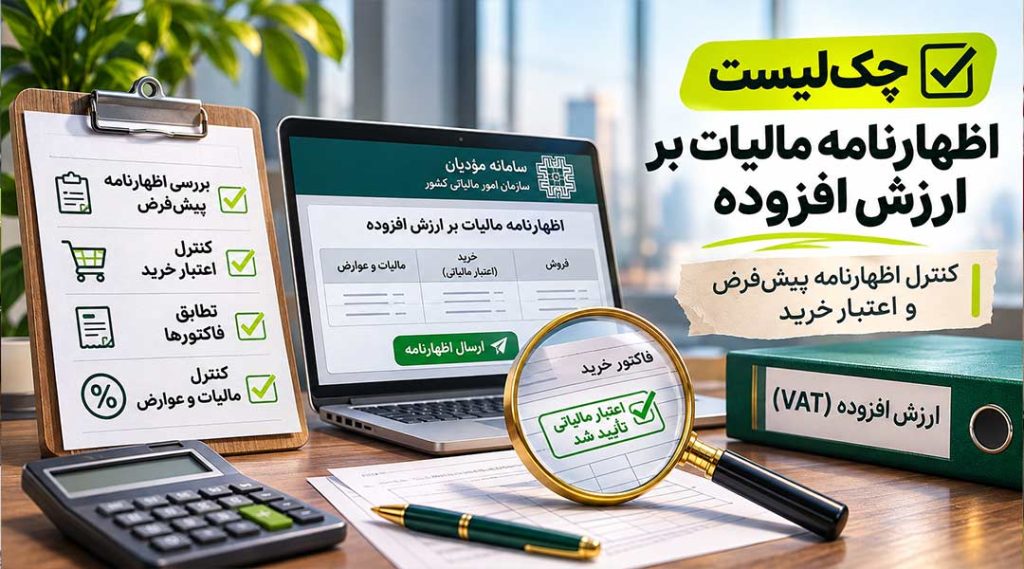
7. کنترل صورتحسابهای الکترونیکی: فروش کالا و خدمات را مطابق مقررات سامانه مؤدیان ثبت کنید و صورتحسابهای خرید را در کارپوشه بررسی کنید.
8. تعیین وضعیت مالیات بر ارزش افزوده: مشمول یا معاف بودن فعالیت را بررسی و در صورت وجود تکلیف، اظهارنامه هر دوره را در موعد قانونی تکمیل کنید.
9. انجام تکالیف مالیات حقوق: در صورت استخدام کارکنان، مالیات حقوق را محاسبه و فهرست مربوط را طبق ماده ۸۶ تا پایان ماه بعد ارسال کنید.
10. مستندسازی معاملات مؤسسان و شرکا: آورده نقدی و غیرنقدی، وام سهامداران، خرید تجهیزات و هزینههای پیش از شروع فعالیت را با قرارداد و مدارک پرداخت ثبت کنید.
11. تعیین پایان سال مالی شرکت: تاریخ پایان سال مالی مندرج در اساسنامه را بررسی کنید. اولین دوره مالی ممکن است کوتاهتر از ۱۲ ماه باشد.
12. آمادهسازی اظهارنامه عملکرد: ترازنامه، صورت سود و زیان، اطلاعات سهامداران و اسناد مالی را آماده کنید. مطابق ماده ۱۱۰، مهلت عادی تسلیم اظهارنامه اشخاص حقوقی حداکثر چهار ماه پس از پایان سال مالی است.
خطاهایی که معمولاً هزینهساز میشوند
در موضوع «مالیات شرکت تازه تاسیس»، مهمترین خطاها تعمیم نادرست مقررات سالهای دیگر، استفاده از سند ناقص، ثبت عدد بدون توضیح و از دست دادن مهلت قانونی است. هر تصمیم را به ماده معتبر، سند و مسئول مشخص وصل کنید.
سوالات متداول
1. آیا ثبت شرکت یعنی مالیات فوری؟
صرف ثبت به معنی تحقق درآمد نیست؛ اما تکالیف ثبتنام و گزارشدهی باید بررسی شود.
2. شرکت بدون فروش اظهارنامه میدهد؟
باید وضعیت و مقررات دوره بررسی شود؛ فروش صفر معافیت خودکار از تکلیف نیست.
3. زمان اظهارنامه حقوقی چه موقع است؟
در قاعده عمومی، چهار ماه پس از پایان سال مالی شرکت است.
4. آیا شرکت کوچک هم سامانه مؤدیان دارد؟
شمول و جزئیات به قانون و مقررات دوره وابسته است.
5. آورده سهامدار فروش است؟
خیر؛ ماهیت سرمایه یا بدهی با درآمد فروش تفاوت دارد.
6. از اولین ماه حسابدار لازم است؟
حداقل فرآیند حسابداری و ثبت مستند باید از ابتدا مشخص باشد.
7. مالیات حقوق از چه زمانی مطرح میشود؟
با پرداختهای مشمول و شکلگیری تکالیف قانونی مربوط.
8. هر فعالیت ارزش افزوده دارد؟
خیر؛ معافیتها و نوع کالا یا خدمت باید بررسی شود.
9. نشانی پرونده مهم است؟
بله؛ اطلاعات نادرست ممکن است اطلاعرسانی و رسیدگی را دشوار کند.
10. برای سال اول چه پروندهای نگه داریم؟
اساسنامه، قراردادها، صورتحسابها، بانک، حقوق، گزارشها و رسیدهای ثبت نهایی.
جمعبندی و گام بعدی
موضوع «مالیات شرکت تازه تاسیس» با یک فرمول ثابت برای همه فعالیتها حل نمیشود. بهترین نتیجه از ترکیب شناخت قانون، ثبت دقیق دادهها و اقدام در موعد به دست میآید. ابتدا وضعیت خود را با چکلیست این صفحه بسنجید؛ سپس برای هر اختلاف، مدارک لازم را تکمیل کنید. اگر تصمیم مالی یا حقوقی مهمی در پیش است، پیش از ثبت نهایی از بررسی تخصصی استفاده کنید.
ارتباط با حسابان
برای بررسی مدارک و پرسش درباره مقررات مالیاتی کسبوکار میتوانید با حسابان در ارتباط باشید.
تلفن: ۰۲۱۴۴۰۱۲۴۰۵ | وبسایت: https://hesaban.net