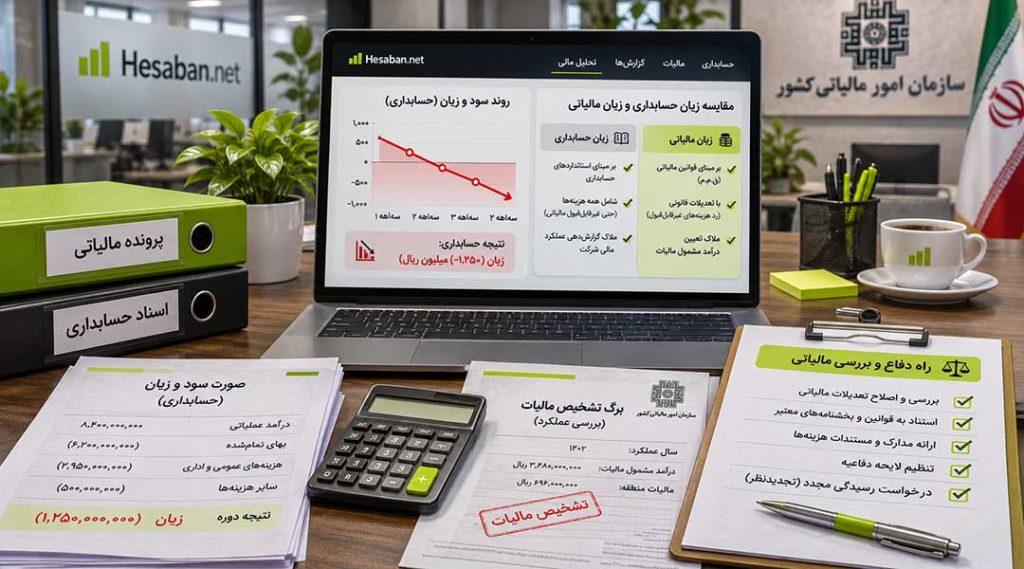
پیام درخواست توضیح گردش حساب بانکی برای بسیاری از اشخاص حقیقی اضطرابآور است؛ زیرا عدد واریزی سالانه ممکن است بسیار بیشتر از درآمد واقعی فعالیت باشد. اما هر ورود پول به حساب الزاماً فروش یا سود نیست. وام، بازگشت وجه، انتقال داخلی و پول امانی ماهیتهای متفاوتی دارند. کلید دفاع از این تفاوت، ادعای شفاهی نیست؛ باید سند، مسیر انتقال و ارتباط با معامله واقعی روشن باشد. در ادامه روش عملی دستهبندی تراکنشها و آمادهسازی پرونده را توضیح میدهیم.
چه کسانی باید این موضوع را جدی بگیرند؟
این راهنما برای مدیران، حسابداران و صاحبان کسبوکار تهیه شده است. بررسی «مالیات تراکنش های بانکی» به نوع فعالیت، سال عملکرد، اسناد و بخشنامه دوره وابسته است. مثالهای مقاله آموزشیاند و جای بررسی پرونده واقعی را نمیگیرند.
مبنای قانونی اصلی: قواعد درآمد مشمول مالیات، مواد ۹۵ و ۱۴۷ قانون مالیاتهای مستقیم و ضوابط بررسی تراکنشها. اگر در زمان استفاده از این مقاله بخشنامه جدیدی صادر شده، متن و تاریخ اجرای آن باید پیش از تصمیم نهایی کنترل شود.
1. گردش حساب با سود برابر نیست
مجموع واریزیها نه الزاماً فروش است و نه درآمد مشمول مالیات. برای رسیدن به مبنای قانونی باید ماهیت معاملات و هزینههای مرتبط روشن شود.
نمونه واقعی از مسئله: یک فروشگاه موجودی کالا را با وام خریداری میکند و رقم وام در گردش حساب میآید؛ این پول فروش کالا نیست.
اقدام عملی: قبل از هر دفاع، واریزیها را از نظر ماهیت دستهبندی کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
2. انتقال بین حسابهای خود شخص
انتقال داخلی ممکن است در جمع گردش هر دو حساب دیده شود، در حالی که درآمد جدیدی ایجاد نکرده است.
نمونه واقعی از مسئله: شخص پول را از حساب بانک الف به بانک ب منتقل کرده و هر دو گزارش، همان مبلغ را منعکس میکنند.
اقدام عملی: مالکیت حسابها، تاریخ و شناسه انتقال را در فایل تطبیق ثبت کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
3. تسهیلات و وام
اصل وام دریافتی همراه تعهد بازپرداخت است و با فروش کالا و خدمات تفاوت دارد.
نمونه واقعی از مسئله: وام ۵۰۰ میلیونی به حساب شرکت واریز شده ولی حسابدار قرارداد را در پرونده مالیاتی قرار نداده است.
اقدام عملی: قرارداد، شماره تسهیلات، جدول اقساط و رسید واریز را نگه دارید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
4. قرض و وجوه امانی
دریافت قرض یا وجه امانی باید با توافق، مدارک و مسیر بازگشت قابل اثبات باشد. نوشتن عنوان قرض در شرح واریز بهتنهایی کافی نیست.
نمونه واقعی از مسئله: دوست صاحب کسبوکار مبلغی برای خرید مشترک میفرستد و بعداً مانده آن پس داده میشود.
اقدام عملی: مکاتبه، قرارداد و مستند تحویل یا استرداد وجه را طبقهبندی کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
5. درآمد فروش واقعی
پرداخت مشتری بابت کالا یا خدمت، حتی اگر به حساب شخصی دریافت شود، ممکن است درآمد فعالیت اقتصادی باشد.
نمونه واقعی از مسئله: فروشنده آنلاین کارتخوان ندارد ولی وجوه فروش به کارت شخصی واریز میشود.
اقدام عملی: فروش واقعی را با قرارداد، سفارش، رسید و تحویل کالا ثبت کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
6. تراکنشهای برگشتی و اصلاحی
ممکن است وجه اشتباهی واریز و سپس بازگردانده شده یا معامله لغو شده باشد. این موارد باید به صورت زنجیره قابل پیگیری باشند.
نمونه واقعی از مسئله: واریز تکراری مشتری همان روز برگشت خورده؛ بدون ارتباط دو تراکنش ممکن است برداشت نادرست رخ دهد.
اقدام عملی: برای هر تراکنش برگشتی، سند اولیه و سند استرداد را به هم لینک کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
7. حساب شخصی و تجاری
تفکیک حسابهای فعالیت از مخارج خانوادگی، کنترل گردش و رسیدگی را شفافتر میکند.
نمونه واقعی از مسئله: وقتی اجاره خانه، خرید مواد اولیه و وصول فروش در یک حساب ثبت شود، توضیح تراکنشها دشوارتر است.
اقدام عملی: حساب اختصاصی دریافت فروش و رویه ثبت برداشتهای شخصی ایجاد کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
8. تطبیق با فرم تبصره ۱۰۰
در دستورالعمل عملکرد ۱۴۰۴ برای بررسی تراکنشهای مشکوک به تجاری و ادعای غیرتجاری بودن، مسیرهایی پیشبینی شده است.
نمونه واقعی از مسئله: مؤدی بخشی از واریزیها را انتقال داخلی میداند و باید برای آن مدرک ارائه کند.
اقدام عملی: به جای حذف دستی عدد، از مسیر مقرر سامانه و اسناد پشتیبان استفاده کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
سه پرونده نمونه؛ از تشخیص مسئله تا اقدام
پرونده 1: بازگشت قرض
یک مبلغ در فروردین به حساب شخص رفته و در تیر برگشته است. قرارداد یا پیام توافق و گردش دوطرفه میتواند ماهیت قرض را روشن کند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 2: واریزی فروش اینترنتی
سفارشها از چند درگاه تسویه شدهاند و بخشی از پول با کارمزد وارد حساب میشود. باید مبلغ فروش و کارمزد و زمان تسویه جداگانه ثبت شوند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 3: وام سرمایه در گردش
تسهیلات بانکی رقم گردش را بالا برده است. با ارائه قرارداد و جدول بازپرداخت میتوان تفاوت آن را با درآمد شغلی توضیح داد.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
چکلیست اجرایی تفکیک تراکنشهای بانکی شغلی و غیرشغلی برای رسیدگی مالیاتی
بررسی گردش حساب بانکی یکی از بخشهای مهم رسیدگی مالیاتی است. هر واریزی بانکی الزاماً درآمد مشمول مالیات نیست. برای جلوگیری از محاسبه اشتباه مالیات، این ۱۲ اقدام را انجام دهید.
1. دریافت گردش کامل حسابها: صورتحساب تمام حسابهای شخصی و تجاری مرتبط با دوره رسیدگی را دریافت کنید و تراکنشها را بر اساس تاریخ، مبلغ و طرف حساب دستهبندی کنید.
2. شناسایی واریزیهای حاصل از فروش: مبالغ دریافتی از مشتریان را با فاکتورهای فروش، قراردادها، دفاتر حسابداری و صورتحسابهای سامانه مؤدیان تطبیق دهید.
3. تفکیک وام و تسهیلات بانکی: مبالغ دریافتی بابت تسهیلات را با قرارداد بانک، جدول بازپرداخت، گردش حساب و مدارک واریز مستند کنید.
4. بررسی قرضهای شخصی: برای وجوه دریافتی از بستگان یا اشخاص دیگر، قرارداد قرض، رسید انتقال و مدارک بازپرداخت احتمالی را جمعآوری کنید.
5. حذف انتقالهای تکراری از محاسبات درآمد: جابهجایی پول بین حسابهای متعلق به یک شخص را با شماره حساب مبدأ و مقصد مشخص کنید تا یک مبلغ چند بار درآمد محسوب نشود.
6. شناسایی مبالغ امانی: وجوهی را که موقتاً برای نگهداری یا انتقال دریافت کردهاید، با قرارداد امانت، مستندات طرف مقابل و گردش خروج وجه مشخص کنید.
7. تفکیک آورده سرمایه از درآمد شرکت: واریزی سهامداران و شرکا را با مصوبات شرکت، اسناد حسابداری، قراردادهای تأمین مالی و مدارک بانکی تطبیق دهید.
8. بررسی وجوه برگشتی: مبالغ مربوط به استرداد خرید، برگشت بیعانه، تراکنش ناموفق یا بازپرداخت طلب را از درآمد فروش تفکیک کنید.
9. کنترل درآمد حاصل از فروش دارایی شخصی: واریزی ناشی از فروش خودرو، ملک یا سایر داراییها را با قرارداد و اسناد مالکیت بررسی کنید. غیرشغلیبودن معامله الزاماً به معنی معافیت از تمام مالیاتها نیست.
10. تطبیق دستگاه کارتخوان و درگاه پرداخت: مبالغ تسویهشده توسط شرکتهای پرداخت را با فروش ثبتشده کنترل کنید و از شمارش مجدد تراکنشهای تجمیعی جلوگیری کنید.
11. تهیه جدول مغایرت گردش بانکی و درآمد: برای هر واریزی مورد اختلاف، تاریخ، مبلغ، منشأ وجه، ماهیت اقتصادی و مدارک اثباتکننده را در یک جدول مشخص کنید.
12. تنظیم دفاعیه مالیاتی مستند: اگر واریزیهای غیرشغلی بهعنوان درآمد محاسبه شدهاند، توضیحات مکتوب و مستندات هر تراکنش را در جریان رسیدگی یا اعتراض مالیاتی ارائه کنید.
خطاهایی که معمولاً هزینهساز میشوند
در موضوع «مالیات تراکنش های بانکی»، مهمترین خطاها تعمیم نادرست مقررات سالهای دیگر، استفاده از سند ناقص، ثبت عدد بدون توضیح و از دست دادن مهلت قانونی است. هر تصمیم را به ماده معتبر، سند و مسئول مشخص وصل کنید.
سوالات متداول
1. آیا هر واریز بانکی مالیات دارد؟
خیر؛ ماهیت اقتصادی وجوه و مدارک آن تعیینکننده است.
2. کارتبهکارت مشتری فروش محسوب میشود؟
خیر؛ ماهیت اقتصادی وجوه و مدارک آن تعیینکننده است.
3. انتقال پول به حساب خودم درآمد است؟
معمولاً نه، اما ارتباط حسابها باید قابل اثبات باشد.
4. وام بانکی درآمد فروش است؟
خیر؛ اصل وام بدهی است و با درآمد فروش تفاوت دارد.
5. شرح واریز «قرض» کافی است؟
خیر؛ مدارک واقعی و مسیر بازپرداخت اهمیت دارند.
6. گردش بالاتر از فروش یعنی تخلف؟
خیر؛ مدارک واقعی و مسیر بازپرداخت اهمیت دارند.
7. حساب شخصی هم بررسی میشود؟
در صورت ارتباط با فعالیت و بر اساس اختیارات قانونی، ممکن است بررسی شود.
8. رسیدهای سال گذشته لازماند؟
بله؛ نگهداری مدارک دوره مالی به دفاع کمک میکند.
9. اگر مشتری پول را پس گرفته چه کنیم؟
بله؛ نگهداری مدارک دوره مالی به دفاع کمک میکند.
10. از کجا شروع کنیم؟
صورتحساب را به فروش، وام، انتقال داخلی، امانت و سایر گروهها تفکیک کنید.
جمعبندی و گام بعدی
موضوع «مالیات تراکنش های بانکی» با یک فرمول ثابت برای همه فعالیتها حل نمیشود. بهترین نتیجه از ترکیب شناخت قانون، ثبت دقیق دادهها و اقدام در موعد به دست میآید. ابتدا وضعیت خود را با چکلیست این صفحه بسنجید؛ سپس برای هر اختلاف، مدارک لازم را تکمیل کنید. اگر تصمیم مالی یا حقوقی مهمی در پیش است، پیش از ثبت نهایی از بررسی تخصصی استفاده کنید.
ارتباط با حسابان
برای بررسی مدارک و پرسش درباره مقررات مالیاتی کسبوکار میتوانید با حسابان در ارتباط باشید.
تلفن: ۰۲۱۴۴۰۱۲۴۰۵ | وبسایت: https://hesaban.net