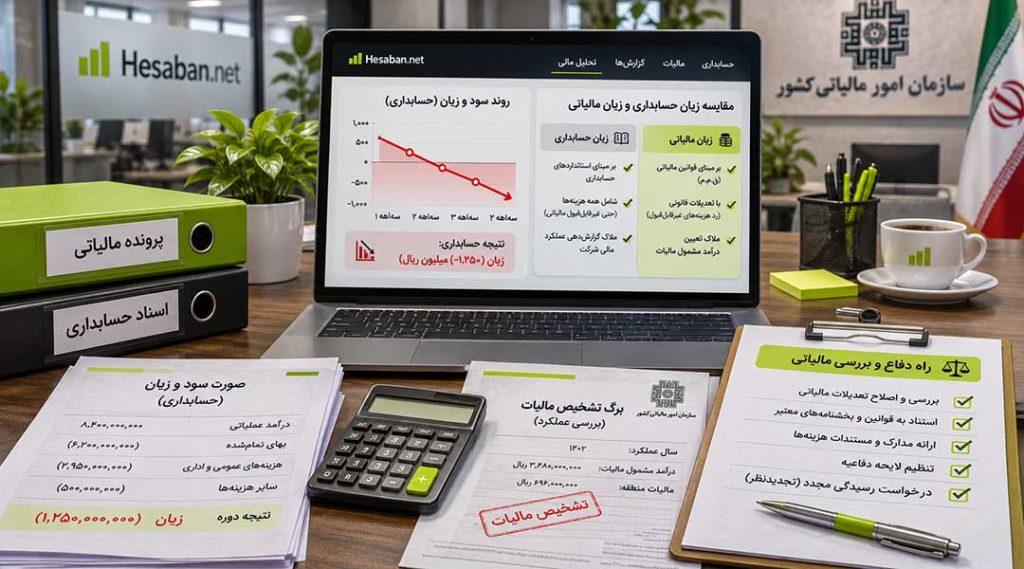
اعلام یک جریمه مالیاتی پایان کار نیست، اما تصور اینکه تمام جرایم با یک درخواست ساده حذف میشوند نیز خطاست. مقررات بین جرایم قابل بخشودگی و جرایم غیرقابل بخشودگی تفاوت میگذارند. ماده ۱۹۱ امکان بررسی بخشودگی تمام یا بخشی از جرایم قابل بخشش را پیشبینی کرده؛ تصمیم نهایی به نوع جریمه، سوابق و شرایط پرونده وابسته است. شناخت این مرزها به مدیر کسبوکار کمک میکند انرژی خود را روی درخواست مستند متمرکز کند.
چه کسانی باید این موضوع را جدی بگیرند؟
این راهنما برای مدیران، حسابداران و صاحبان کسبوکار تهیه شده است. بررسی «بخشودگی جرایم مالیاتی» به نوع فعالیت، سال عملکرد، اسناد و بخشنامه دوره وابسته است. مثالهای مقاله آموزشیاند و جای بررسی پرونده واقعی را نمیگیرند.
مبنای قانونی اصلی: ماده ۱۹۱ و مواد جرایم اختصاصی قانون مالیاتهای مستقیم. اگر در زمان استفاده از این مقاله بخشنامه جدیدی صادر شده، متن و تاریخ اجرای آن باید پیش از تصمیم نهایی کنترل شود.
1. ابتدا عنوان و ماده جریمه را پیدا کنید
عبارت کلی جریمه مالیاتی برای تصمیمگیری کافی نیست. جریمه عدم تسلیم، تأخیر پرداخت، تکلیف صورتحساب و سایر موارد ممکن است مقررات متفاوتی داشته باشند.
نمونه واقعی از مسئله: دو مؤدی مبلغ جریمه مشابه دارند اما مبنای قانونی آنها متفاوت است و نباید نتیجه یکسان انتظار داشته باشند.
اقدام عملی: از برگه مطالبه ماده قانونی و دوره تعلق هر جریمه را استخراج کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
2. ماده ۱۹۱ چه میگوید
ماده ۱۹۱ به مرجع ذیربط اجازه میدهد با توجه به دلایل، سوابق و شرایط مؤدی، بخشودگی تمام یا قسمتی از جرایم قابل بخشودگی را بررسی کند.
نمونه واقعی از مسئله: مؤدی منظم با سابقه پرداخت بهموقع ممکن است بتواند دلیل متقنتری برای تأخیر استثنایی ارائه کند.
اقدام عملی: درخواست را با مستندات علت تأخیر و سوابق خوشحسابی همراه کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
3. جریمه غیرقابل بخشش را بشناسید
برای برخی تخلفات، قانون صراحتاً غیرقابل بخشش بودن را مقرر کرده است. نباید روی حذف قطعی آنها برنامه مالی ساخت.
نمونه واقعی از مسئله: در موضوع عدم تسلیم اظهارنامه مشاغل، جریمه ماده ۱۹۲ از مواردی است که باید وضعیت قانونی آن با دقت بررسی شود.
اقدام عملی: پیش از ثبت درخواست، امکان حقوقی بخشودگی را مشخص کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
4. پرداخت اصل مالیات کافی نیست
تسویه اصل بدهی در همه موارد جریمه را خودکار حذف نمیکند. گاهی ترتیبات پرداخت و شرایط زمانی بخشنامه بر نتیجه درخواست اثر میگذارند.
نمونه واقعی از مسئله: شرکتی که فقط مالیات را پرداخته و پرونده جرایم را رها کرده، ممکن است با بدهی باقیمانده روبهرو شود.
اقدام عملی: دو ستون مستقل برای مانده اصل بدهی و مانده جریمه نگه دارید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
5. اهمیت علت قابل دفاع
بیماری، حادثه، اختلال فنی مستند یا مانع خارج از اختیار ممکن است در بررسی اداری اهمیت پیدا کند، اما پذیرش هر علت تضمینی نیست.
نمونه واقعی از مسئله: تأخیر به علت اختلال ثبتشده در سامانه با بیتوجهی معمول اداری تفاوت دارد.
اقدام عملی: مکاتبه، گزارش خطا یا اسناد رخداد را در زمان وقوع ذخیره کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
6. تفکیک عملکرد سالهای مختلف
بخشنامههای تفویض اختیار ممکن است برای دورههای گذشته و جاری شرایط متفاوت تعیین کنند. جمعکردن همه جرایم زیر یک درخواست مبهم مفید نیست.
نمونه واقعی از مسئله: یک شرکت جرایم چند سال را به ارث برده است؛ باید برای هر دوره پرونده و وضعیت مستقل مشخص کند.
اقدام عملی: جدول سال، نوع جریمه، مبلغ، وضعیت پرداخت و مستندات تهیه کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
7. خطر تبلیغات وعدهمحور
عبارتهای «بخشودگی صددرصد برای همه» یا «حذف قطعی جریمه» بدون ذکر شرط و بخشنامه، گمراهکنندهاند.
نمونه واقعی از مسئله: بخشودگی خاص یک بازه زمانی ممکن است به پرونده سال دیگر قابل تعمیم نباشد.
اقدام عملی: برای هر ادعا، شماره و تاریخ بخشنامه و قلمرو آن را بخواهید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
8. پیشگیری از تکرار جریمه
اصلاح فرآیند ثبت صورتحساب، تقویم تکالیف و کنترل ابلاغیهها ارزش بیشتری از درخواست مداوم بخشودگی دارد.
نمونه واقعی از مسئله: شرکتی که مسئول بررسی کارپوشه ندارد ممکن است هر فصل به همان خطا برخورد کند.
اقدام عملی: مسئول، زمان و مدرک انجام هر تکلیف را در چکلیست داخلی ثبت کنید. اجرای این کار را با ذکر تاریخ، سند و مسئول بررسی در پرونده مالی مستند کنید.
سه پرونده نمونه؛ از تشخیص مسئله تا اقدام
پرونده 1: اشتباه در تقویم مالیاتی
کسبوکار مهلت اظهارنامه را با مهلت ارزش افزوده اشتباه گرفته است. ابتدا باید نوع جریمه و امکان قانونی بخشودگی مشخص شود؛ توجیه کلیِ فراموشی کافی نیست.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 2: اختلال سامانه
در روز آخر سامانه خطا داده و مؤدی تصویر خطا و درخواست پشتیبانی دارد. این مستندات میتواند برای روشنکردن وضعیت در رسیدگی به درخواست مفید باشد.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
پرونده 3: چند سال جریمه انباشته
مدیر تازه منصوب شده با جرایم سنواتی مواجه است. تهیه جدول سال و ماده قانونی امکان اولویتبندی پیگیری و جلوگیری از تکرار خطا را فراهم میکند.
گام بعدی، تطبیق ارقام با مدارک و تعیین مسیر اصلاح یا دفاع بر اساس مقررات همان دوره است.
چکلیست اجرایی بخشودگی جرایم مالیاتی طبق ماده ۱۹۱ و نحوه ثبت درخواست
بخشودگی جرایم مالیاتی یکی از راهکارهای قانونی کاهش بدهی مؤدیان است؛ اما تمام جرایم قابلیت بخشش ندارند. پیش از ثبت درخواست، باید نوع جریمه، وضعیت بدهی، سال عملکرد و شرایط بخشنامههای جاری بررسی شود.
۱. دریافت ریز جرایم مالیاتی: از طریق درگاه my.tax.gov.ir، بدهی و جرایم مربوط به مالیات عملکرد، ارزش افزوده و سایر منابع مالیاتی را به تفکیک سال و دوره شناسایی کنید.
۲. تشخیص جرایم قابلبخشش: مبنای قانونی هر جریمه را بررسی کنید. برای مثال، جریمه تأخیر پرداخت موضوع ماده ۱۹۰ اصولاً میتواند در چارچوب ماده ۱۹۱ بررسی شود.
۳. شناسایی جرایم غیرقابلبخشش: جریمه عدم تسلیم بهموقع اظهارنامه موضوع ماده ۱۹۲، در موارد مقرر قانونی غیرقابلبخشش است. این جریمه را از مبالغ قابل درخواست جدا کنید.
۴. کنترل بخشنامههای معتبر سال ۱۴۰۵: دستورالعمل شماره ۲۰۰/۱۴۰۴/۵۰۴ و اصلاحات و ابلاغیههای بعدی را بررسی کنید. سقف بخشودگی ممکن است براساس سال عملکرد و شرایط پرداخت متفاوت باشد.
۵. محاسبه درصد احتمالی بخشودگی: میزان بخشودگی را با توجه به سال عملکرد، تاریخ ابلاغ، تأخیر در پرداخت و مراحل دادرسی مالیاتی برآورد کنید. سقف قانونی الزاماً به معنی موافقت با حداکثر بخشودگی نیست.
۶. بررسی وضعیت اصل بدهی: مشخص کنید اصل مالیات، جرایم غیرقابلبخشش و بخش غیرمشمول بخشودگی پرداخت شدهاند یا امکان ترتیب پرداخت آنها وجود دارد.
۷. کنترل شرایط تقسیط بدهی: اگر بدهی تقسیط شده است، شرایط بخشودگی در پرداخت اقساط و آثار تأخیر در هر قسط را بررسی کنید. همه بخشنامههای ویژه، تقسیط را معادل پرداخت نقدی نمیدانند.
۸. گردآوری مدارک توجیهی: اسناد مربوط به مشکلات خارج از اختیار مؤدی، اختلالات مؤثر بر انجام تکالیف، سوابق خوشحسابی و پرداختهای قبلی را برای بررسی درخواست آماده کنید.
۹. بررسی وضعیت اعتراض مالیاتی: اگر پرونده در هیئت حل اختلاف یا سایر مراحل دادرسی قرار دارد، تأثیر ادامه رسیدگی بر درصد بخشودگی را بررسی کنید. صرفاً برای دریافت تخفیف، بدون محاسبه آثار مالی از اعتراض صرفنظر نکنید.
۱۰. ثبت درخواست بخشودگی: درخواست را از مسیر الکترونیکی فعال یا اداره امور مالیاتی مربوط ثبت کنید. برای بخشنامههای خاص، امکان درخواست سامانهای یا پیامکی را نیز بررسی کنید.
۱۱. پیگیری نتیجه درخواست: میزان بخشودگی تأییدشده را با ریز جرایم تطبیق دهید. اگر بخشی از جرایم باقی مانده است، دلیل عدم پذیرش یا کاهش درصد بخشودگی را بررسی کنید.
۱۲. دریافت تأییدیه و کنترل مانده بدهی: رسید درخواست، تأییدیه بخشودگی و اسناد پرداخت را نگهداری کنید و مطمئن شوید مبلغ بخشودهشده در مانده بدهی پرونده مالیاتی اعمال شده است.
خطاهای رایج در درخواست بخشودگی جرایم مالیاتی
تصور اینکه تمام جرایم مالیاتی قابلبخشش هستند.
درخواست بخشودگی بدون شناسایی ماده قانونی جریمه.
استفاده از درصدهای بخشنامههای منقضیشده.
پرداخت دیرهنگام بدهی و ازدستدادن امتیازات بخشودگی.
بیتوجهی به شرایط ویژه جرایم سامانه مؤدیان و ارزش افزوده.
تصور اینکه ثبت درخواست به معنی تأیید قطعی بخشودگی است.
نکته مهم مالیاتی
مطابق ماده ۱۹۱ قانون مالیاتهای مستقیم، بخشودگی تمام یا بخشی از جرایم قابلبخشش به دلایل ارائهشده، سوابق مالیاتی، خوشحسابی مؤدی و موافقت سازمان امور مالیاتی وابسته است.
در سال ۱۴۰۵، علاوه بر مقررات عمومی، باید ابلاغیهها و دستورالعملهای ویژه همان دوره نیز بررسی شوند. بخشودگی ۱۰۰ درصدی یک جریمه در برخی شرایط امکانپذیر است، اما حق قطعی و خودکار تمام مؤدیان نیست.
مستندات قانونی: مواد ۱۹۰، ۱۹۱ و ۱۹۲ قانون مالیاتهای مستقیم، دستورالعمل ۲۰۰/۱۴۰۴/۵۰۴ و بخشنامههای تکمیلی مربوط به بخشودگی جرایم مالیاتی.
سوالات متداول
1. آیا همه جرایم مالیاتی بخشیده میشوند؟
خیر؛ ابتدا باید قابل بخشودگی بودن نوع جریمه از متن قانون احراز شود.
2. ماده ۱۹۱ چه کاربردی دارد؟
امکان بررسی بخشودگی جرایم قابل بخشش را با رعایت شرایط فراهم میکند.
3. پرداخت اصل مالیات کافی است؟
لزوماً خیر؛ برای جریمه ممکن است درخواست و اقدام جداگانه لازم باشد.
4. بخشودگی صددرصد تضمینی است؟
خیر؛ حکم عمومی و بدون شرط برای همه پروندهها وجود ندارد.
5. سابقه خوشحسابی اهمیت دارد؟
میتواند یکی از عوامل بررسی طبق ماده ۱۹۱ باشد.
6. آیا اعتراض با بخشودگی فرق دارد؟
بله؛ اعتراض به صحت مطالبه و بخشودگی به جریمه قابل بخشش مربوط است.
7. برای درخواست چه مدرکی جمع کنیم؟
برگ جریمه، وضعیت اصل بدهی، سوابق و اسناد توجیه تأخیر.
8. آیا جریمه ماده ۱۹۲ همیشه بخشیده میشود؟
برگ جریمه، وضعیت اصل بدهی، سوابق و اسناد توجیه تأخیر.
9. بخشنامه قدیمی هنوز معتبر است؟
باید تاریخ، اصلاحات، دوره شمول و وضعیت اعتبار آن کنترل شود.
10. چطور احتمال جریمه را کم کنیم؟
با تقویم تکالیف، کنترل کارپوشه و بایگانی رسیدهای نهایی.
جمعبندی و گام بعدی
موضوع «بخشودگی جرایم مالیاتی» با یک فرمول ثابت برای همه فعالیتها حل نمیشود. بهترین نتیجه از ترکیب شناخت قانون، ثبت دقیق دادهها و اقدام در موعد به دست میآید. ابتدا وضعیت خود را با چکلیست این صفحه بسنجید؛ سپس برای هر اختلاف، مدارک لازم را تکمیل کنید. اگر تصمیم مالی یا حقوقی مهمی در پیش است، پیش از ثبت نهایی از بررسی تخصصی استفاده کنید.
ارتباط با حسابان
برای بررسی مدارک و پرسش درباره مقررات مالیاتی کسبوکار میتوانید با حسابان در ارتباط باشید.
تلفن: ۰۲۱۴۴۰۱۲۴۰۵ | وبسایت: https://hesaban.net