مالیات حقوق یکی از مهمترین تکالیف شرکتها و کارفرمایان است. هر کسبوکاری که حقوق، دستمزد، مزایا، پاداش یا هر نوع پرداخت مرتبط با نیروی انسانی دارد، باید وضعیت مالیات حقوق را دقیق بررسی کند.
اشتباه در محاسبات فقط مشکل حسابداری نیست. این خطا میتواند باعث جریمه، اختلاف با کارکنان، مغایرت در لیست بیمه، مشکل در دفاتر قانونی و افزایش ریسک رسیدگی مالیاتی شود.
مالیات حقوق جزء مالیاتهای تکلیفی است. یعنی کارفرما باید مالیات متعلق به حقوق کارکنان را محاسبه کند سپس از حقوق آنها کسر کند و در مهلت قانونی به سازمان امور مالیاتی پرداخت کند. طبق ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق مکلف هستند مالیات متعلق را هنگام پرداخت، محاسبه و کسر کنند و ظرف سی روز همراه با فهرست دریافتکنندگان حقوق پرداخت کنند.
مالیات حقوق چیست؟
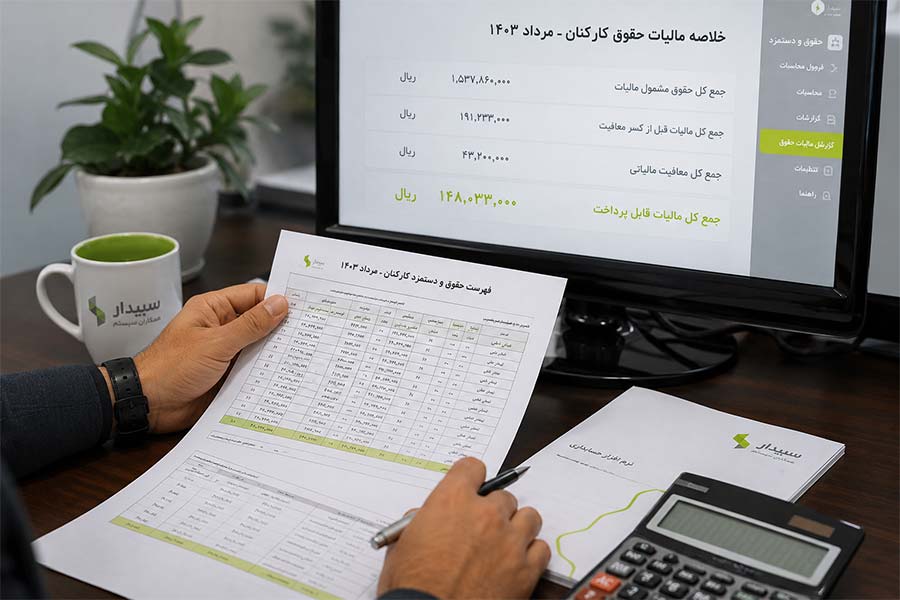
مالیاتی است که از درآمد حقوق بگیران محاسبه میشود. پس از اینکه کارمند یا کارگر حقوق دریافت میکند، کارفرما مسئول محاسبه، کسر و پرداخت مالیات آن است.
در این فرآیند، شرکت ابتدا حقوق و مزایای مشمول مالیات را مشخص میکند. سپس معافیتهای قانونی را بررسی میکند. بعد از آن، مالیات حقوق را طبق نرخهای همان سال محاسبه و از حقوق پرسنل کسر میکند.
به این نکته توجه کنید که مالیات حقوق با مالیات عملکرد شرکت فرق دارد. مالیات عملکرد به سود شرکت مربوط است اما مالیات حقوق به پرداختیهای کارکنان مربوط میشود بنابراین شرکت حتی اگر زیان ده باشد، باز هم در صورت پرداخت دستمزد ، تکلیف مالیات آن را بر عهده دارد.
مالیات حقوق به چه کسانی تعلق میگیرد؟
این نوع مالیات برای اشخاصی مطرح میشود که از یک شخص حقیقی یا حقوقی، در برابر کار، حقوق یا مزایا دریافت میکنند.
این افراد میتوانند شامل موارد زیر باشند:
- کارکنان رسمی
- کارکنان قراردادی
- کارگران
- مدیران حقوقبگیر
- نیروهای پارهوقت
- پرسنل پروژهای
- افرادی که از چند محل حقوق دریافت میکنند
برای هر گروه، باید نوع پرداخت، قرارداد، مزایا و وضعیت معافیت بررسی شود.
به مثال ساده زیر توجه کنید:
فرض کنید شرکت شما به یک کارمند ماهانه حقوق ثابت، حق مسکن، بن، اضافهکاری و پاداش پرداخت میکند. همه این پرداخت ها باید بررسی شوند تا مشخص شود کدام بخش مشمول مالیات حقوق است و کدام بخش طبق قانون معاف یا غیرمشمول است.
بعد از این بررسی، مالیات حقوق محاسبه میشود سپس کارفرما باید این مبلغ را از حقوق کارمند کسر کند و لیست شرکت را ارسال کند و مبلغ مالیات را در مهلت قانونی پرداخت کند.
مالیات حقوق چگونه محاسبه میشود؟
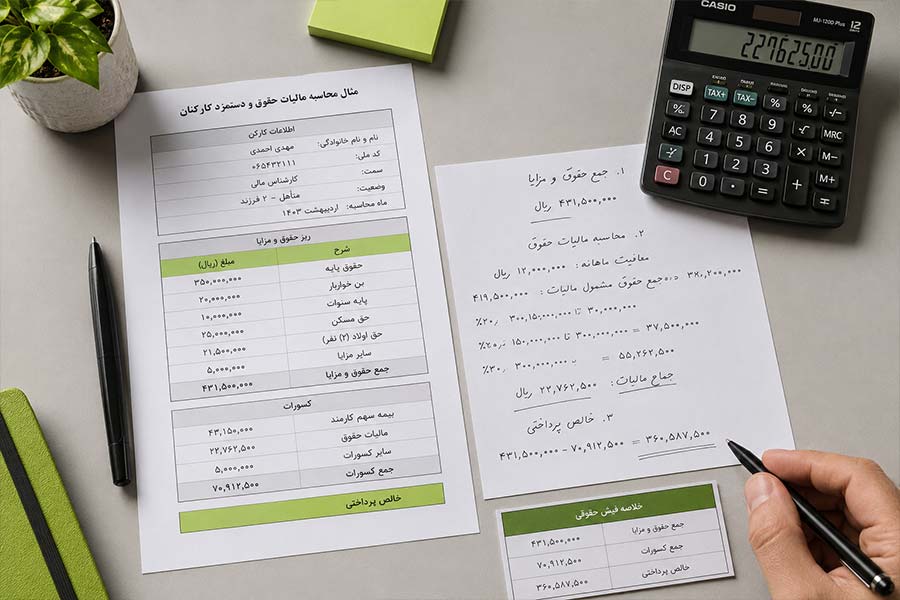
این کار چند مرحله دارد. اول باید مجموع حقوق و مزایای مشمول مالیات مشخص شود سپس موارد معاف یا غیرمشمول جدا شود بعد از آن، معافیت سالانه و نرخهای قانونی اعمال میشود.
میزان معافیت مالیات حقوق هر سال در قانون بودجه همان سال مشخص میشود. ماده ۸۴ قانون مالیاتهای مستقیم نیز اعلام میکند میزان معافیت مالیات بر درآمد سالانه مشمول از یک یا چند منبع، هر ساله در قانون بودجه سنواتی تعیین میشود.
پس نباید برای هر سال از جدول قدیمی استفاده کرد. این جدول هر سال ممکن است تغییر کند و باید بر اساس قانون بودجه همان سال بررسی شود.
مراحل کلی محاسبه مالیات حقوق چگونه است؟
برای انجام این کار مسیری مانند مسیر زیر را طی کنید:
- جمع حقوق و مزایای ماهانه را مشخص کنید.
- موارد مشمول مالیات را جدا کنید.
- معافیتهای قانونی را اعمال کنید.
- مانده مشمول مالیات را محاسبه کنید.
- نرخهای مالیاتی همان سال را اعمال کنید.
- مالیات را از حقوق پرسنل کسر کنید.
- لیست را ارسال کنید.
- مبلغ را پرداخت کنید.
فرمول مالیات حقوق به زبان ساده
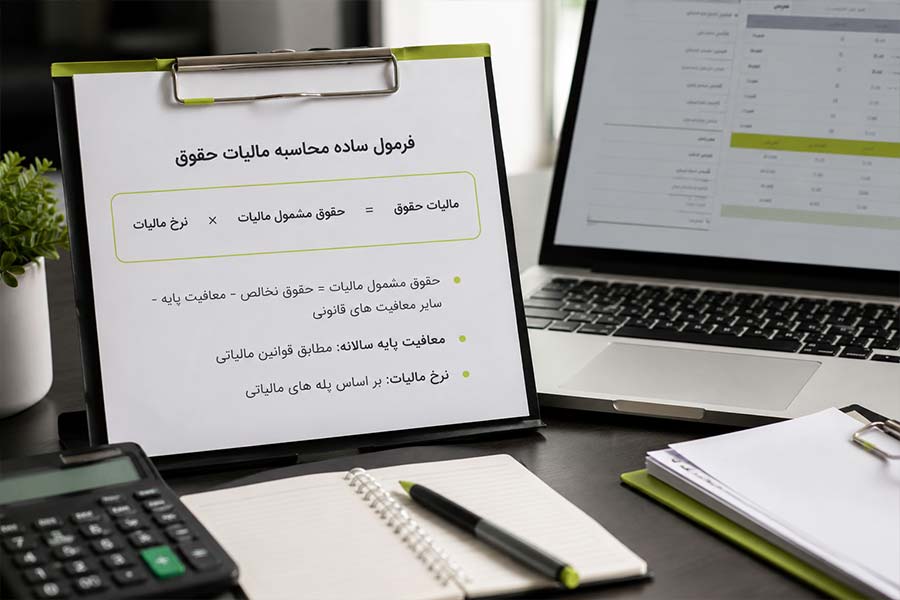
فرمول کلی به این شکل است:
- حقوق و مزایای مشمول مالیات
- منهای معافیتهای قانونی
- برابر با درآمد مشمول مالیات حقوق
- ضرب در نرخهای مالیات حقوق
- برابر با مبلغ قابل پرداخت
این فرمول ساده است اما اجرای آن نیاز به دقت دارد. چون بعضی پرداختها مشمول هستند و بعضی پرداختها طبق قانون معاف یا غیرمشمول محسوب میشوند.
جدول مالیات حقوق چه زمانی تغییر میکند؟
این جدول هر سال بر اساس قانون بودجه همان سال تعیین میشود بنابراین حسابدار شرکت باید قبل از محاسبه حقوق، آخرین جدول معافیت و نرخهای مالیات حقوق را بررسی کند.
استفاده از جدول قدیمی باعث محاسبه اشتباه می شود که این اشتباه ممکن است باعث پرداخت کمتر یا بیشتر مالیات شود.
اگر کمتر از مبلغ قانونی محاسبه شود، شرکت در زمان رسیدگی با مطالبه مالیات و جریمه رو به رو میشود. از آن مهم تر اگر بیشتر از مبلغ واقعی کسر شود، کارکنان ناراضی میشوند و اصلاح پرونده زمان بر خواهد بود.
چرا جدول مالیات حقوق مهم است؟
این جدول مشخص میکند چه بخشی از حقوق معاف است و چه بخشی با چه نرخی مالیات دارد.
اگر شرکت جدول را اشتباه اعمال کند، امکان دارد این مشکلات ایجاد شوند:
- کسر اشتباه از پرداختی کارکنان
- پرداخت ناقص مالیات
- جریمه برای کارفرما
- اختلاف در حسابداری حقوق
- مغایرت در اسناد پایان سال
- مشکل در رسیدگی مالیاتی
نکته اجرایی
در ابتدای هر سال، فایل محاسبه حقوق، نرمافزار حقوق و دستمزد، فرمول اکسل و تنظیمات حسابداری را با جدول جدید بهروزرسانی کنید.
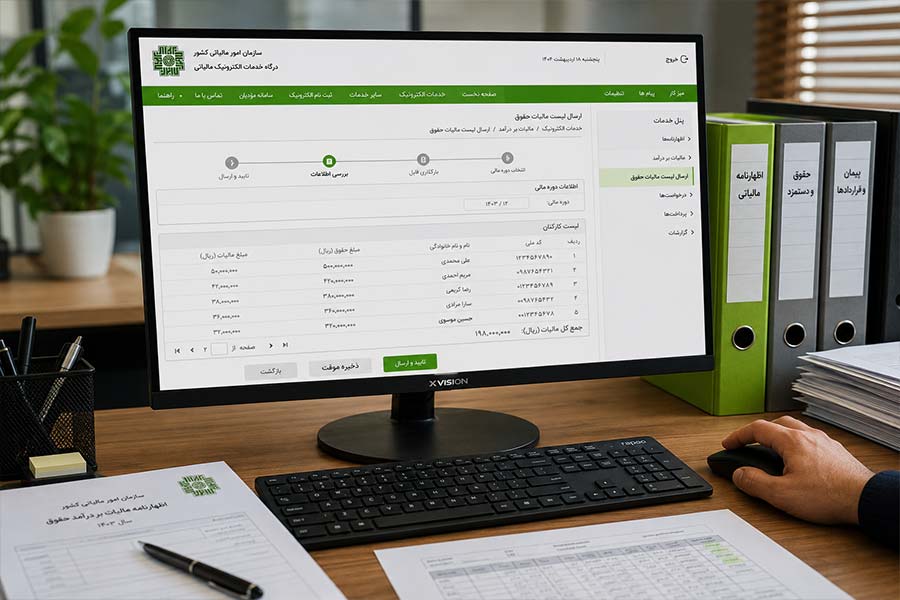
ارسال لیست مالیات حقوق چیست؟
به این معنی است که کارفرما اطلاعات کارکنان، مبلغ حقوق، مزایا، معافیتها، مالیات محاسبهشده و مالیات پرداختی را به سازمان امور مالیاتی اعلام میکند.
طبق ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان باید مالیات متعلق را محاسبه و کسر کنند و ظرف سی روز، همراه با فهرست دریافتکنندگان حقوق و میزان آن، به اداره امور مالیاتی محل پرداخت کنند.
بنابراین اگر شرکت در یک ماه باید لیست مالیات حقوق و پرداخت مربوط به آن را در مهلت مقرر ارسال کند.
در لیست مالیات حقوق چه اطلاعاتی ثبت میشود؟
این لیست معمولاً شامل اطلاعات زیر است:
- مشخصات کارفرما
- مشخصات کارکنان
- کد ملی کارکنان
- مبلغ حقوق و مزایا
- کسورات قانونی
- معافیتهای مالیاتی
- مبلغ مشمول مالیات
- مالیات محاسبهشده
- مالیات کسرشده
- اطلاعات پرداخت
اگر اطلاعات کارکنان اشتباه ثبت شود، پرونده مالیاتی شرکت دچار مغایرت میشود. کد ملی، مبلغ حقوق، ماه پرداخت و وضعیت استخدام باید دقیق باشد.
ارسال نکردن لیست چه مشکلی ایجاد میکند؟
اگر این اتفاق رخ ندهد، سازمان امور مالیاتی نمیتواند مالیات حقوق کارکنان را درست شناسایی کند. در این حالت، کارفرما در معرض جریمه، مطالبه و رسیدگی دقیق تر قرار میگیرد.
ارسال نکردن لیست، حتی اگر مالیات حقوق صفر باشد هم تصمیم پرریسکی است. اگر کارکنان مبلغی زیر سقف معافیت دریافت میکنند، باز هم بهتر است لیست طبق ضوابط ثبت شود تا پرونده شرکت شفاف بماند.
چه پرداختهایی در مالیات حقوق بررسی میشوند؟
در این محاسبات فقط حقوق پایه مهم نیست. مزایا و پرداختهای مختلف نیز باید بررسی شوند.
مواردی که معمولاً در حسابداری بررسی میشوند شامل این موارد است:
- حقوق پایه
- حق مسکن
- بن کارگری
- اضافهکاری
- پاداش
- حق جذب
- حق مسئولیت
- کارانه
- عیدی
- سنوات
- مرخصی استفادهنشده
- مزایای نقدی
- مزایای غیرنقدی
هرکدام از این موارد باید بر اساس قانون مالیاتهای مستقیم و قانون کار و بخشنامههای سالانه و وضعیت پرداخت بررسی شود.
آیا همه مزایا مشمول مالیات حقوق هستند؟
خیر. بعضی مزایا ممکن است مشمول باشند و بعضی پرداختها با شرایط مشخص، معاف یا غیرمشمول تلقی شوند.
اشتباه رایج این است که شرکتها همه پرداختها را یکسان میبینند. در حالی که ماهیت پرداخت اهمیت دارد. پرداخت نقدی، غیرنقدی، مستمر، غیرمستمر، رفاهی، سنواتی و پاداشی اثر یکسان ندارد.
نکته مهم
قبل از محاسبه لیست کامل پرداختیها را دستهبندی کنید. اگر عنوان پرداخت، سند پرداخت یا ماهیت آن روشن نباشد، در رسیدگی ابهام ایجاد میشود.
ارتباط مالیات حقوق با بیمه و حسابداری
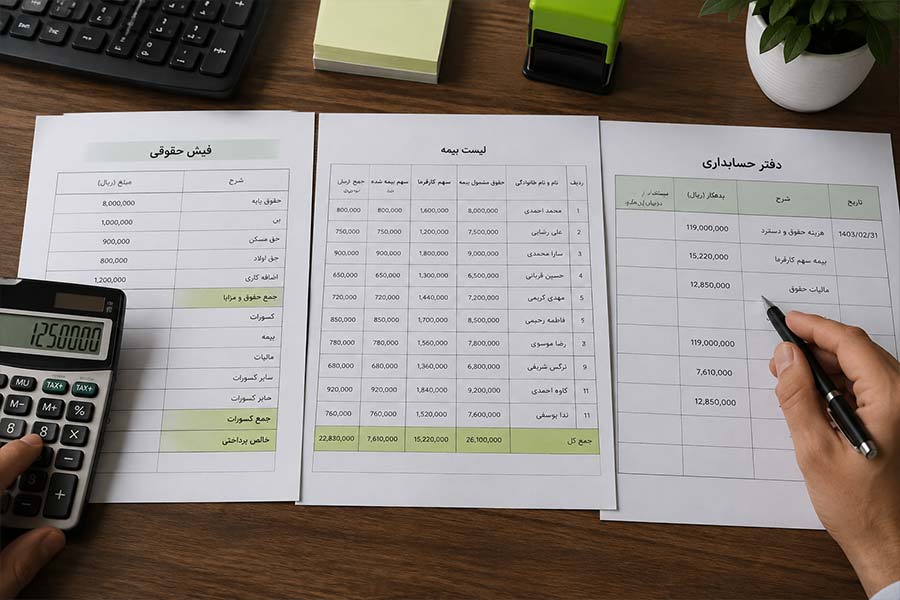
این ها دو موضوع جدا هستند، اما در عمل باید با هم تطبیق داشته باشند. اگر لیست بیمه یک عدد را نشان دهد و لیست مالیات حقوق عدد دیگری را ثبت کند، باید دلیل اختلاف روشن باشد.
برای مثال، بعضی پرداختها ممکن است از نظر بیمهای مشمول باشند اما از نظر مالیاتی شرایط متفاوت داشته باشند. بعضی موارد هم ممکن است در لیست حقوق آمده باشند اما در بیمه یا مالیات اثر متفاوت داشته باشند.
حسابدار باید هر ماه این سه بخش را با هم کنترل کند:
- لیست حقوق و دستمزد
- لیست بیمه
- لیست مالیات حقوق
مغایرتهای رایج
این موارد در شرکتها زیاد دیده میشود:
- اختلاف حقوق ثبتشده در بیمه و مالیات
- ثبت نشدن پاداش در لیست
- اشتباه در کد ملی کارکنان
- ارسال نکردن لیست برای کارکنان جدید
- حذف نکردن کارکنان خارجشده
- استفاده از جدول اشتباه
- محاسبه نکردن مالیات مزایای غیرمستمر
نکته اجرایی
قبل از ارسال لیست، گزارش بیمه، سند حسابداری، فیش حقوقی و فایل مالیات حقوق را با هم تطبیق دهید.
جرائم مالیات حقوق چیست؟
جرائم معمولاً زمانی ایجاد میشود که کارفرما مالیات را درست محاسبه نکند یا از حقوق کارکنان کسر نکند، لیست را در مهلت مقرر ارسال نکند یا مالیات کسرشده را پرداخت نکند.
در ماده ۸۶ قانون مالیاتهای مستقیم، پرداختکنندگان حقوق در صورت تخلف، مسئول پرداخت و جریمههای متعلق شناخته شدهاند.
این یعنی اگر کارفرما مالیات حقوق را درست انجام ندهد، مسئولیت فقط متوجه کارمند نیست. سازمان امور مالیاتی میتواند مالیات و جرائم را از کارفرما مطالبه کند.
خطاهای پرریسک
این خطاها برای شرکتها خطرناک هستند:
- ارسال نکردن لیست
- پرداخت نکردن مبلغ کسرشده
- محاسبه اشتباه معافیت
- استفاده از جدول سال قبل
- ثبت اشتباه مزایا
- تطبیق نداشتن با بیمه
- ثبت نکردن کارکنان پارهوقت
- نداشتن مدارک دستمزد
- ثبت پرداختهای غیررسمی
چطور از جریمه جلوگیری کنیم؟
برای جلوگیری از جریمه، این کارها را انجام دهید:
- حقوق را ماهانه محاسبه کنید.
- لیست مالیات حقوق را در مهلت ارسال کنید.
- مبلغ کسرشده را بهموقع پرداخت کنید.
- جدول همان سال را استفاده کنید.
- مزایا را درست دستهبندی کنید.
- فیش و اسناد پرداخت را نگه دارید.
- لیست بیمه و مالیات را تطبیق دهید.
چک لیست برای شرکتها
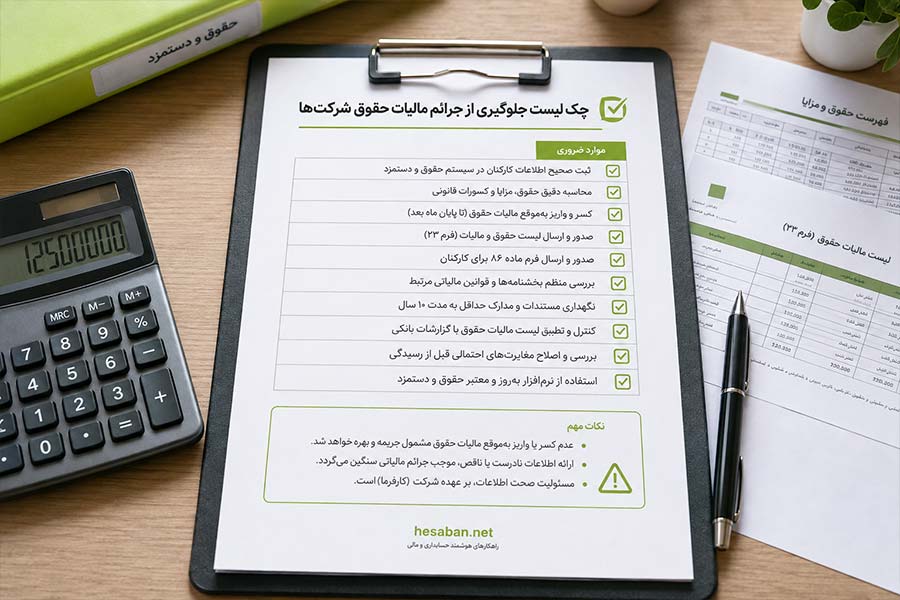
برای مدیریت درست، این چک لیست را هر ماه اجرا کنید:
- قرارداد کارکنان را بررسی کنید.
- حقوق پایه و مزایا را ثبت کنید.
- پرداختهای مشمول و معاف را جدا کنید.
- جدول سال جاری را اعمال کنید.
- مالیات حقوق را محاسبه کنید.
- فیش حقوقی صادر کنید.
- لیست بیمه را آماده کنید.
- لیست مالیات حقوق را تنظیم کنید.
- اطلاعات کارکنان را کنترل کنید.
- لیست را در مهلت ارسال کنید.
- مالیات کسرشده را پرداخت کنید.
- اسناد را بایگانی کنید.
نکته مدیریتی
مالیات حقوق فقط وظیفه حسابدار نیست. مدیر شرکت باید مطمئن باشد که پرداختهای پرسنلی، قراردادها، پاداشها و مزایای خاص قبل از پرداخت بررسی شدهاند.
نقش مشاور مالیاتی
مشاور به شرکت کمک میکند مالیات حقوق را دقیقتر، منظمتر و قابل دفاعتر مدیریت کند. این موضوع مخصوصاً برای شرکت هایی مهم است که تعداد کارکنان زیاد به همراه پرداختهای متنوع یا مزایای غیرمستمر دارند.
مشاور مالیاتی این موارد را بررسی میکند:
- قراردادهای پرسنلی
- فیش حقوقی
- لیست بیمه
- لیست مالیات حقوق
- مزایای مشمول و معاف
- جرائم احتمالی
- پرداختهای غیرمستمر
- اسناد حسابداری
- تطبیق با دفاتر قانونی
- آمادگی برای رسیدگی مالیاتی
نکته پایانی
مالیات حقوق باید ماهانه، دقیق و مستند مدیریت شود. اگر شرکت فقط پایان سال به آن توجه کند، احتمال خطا و مغایرت و جریمه بالا میرود.
ما در آگاه محاسبان شریف بر آنیم در این مسیر انواع مشاوره های حسابداری حسابرسی و مالیاتی با تضمین و تعهد به شما ارئه دهیم تا با کاهش ریسک های قانونی، مسیر کاری موفق تری داشته باشید.
شمار از طریق راه های ارتباطی مختلف می توانید همیشه از ما مشاوره بگیرید.